DSR mungkin menjadi salah satu faktor dalam keputusan pembiayaan. Pemberi pinjaman juga boleh mempertimbangkan pendapatan yang disahkan, komitmen sedia ada, rekod bayaran, sejarah kredit, dokumen, kelayakan dan polisi produk. Hanya pemberi pinjaman boleh mengesahkan sebab sesuatu keputusan dibuat.
Apa itu DSR (dalam bahasa mudah)
Nisbah khidmat hutang (DSR) membandingkan berapa banyak anda bayar hutang setiap bulan berbanding berapa banyak anda peroleh setiap bulan. Dalam kata PIDM, ia mengukur "berapa banyak pendapatan anda akan digunakan untuk membayar balik pinjaman." 1
PIDM menerangkan DSR sebagai jumlah komitmen hutang bulanan dibahagi dengan pendapatan bulanan dan menyatakan bahawa kiraan perancangannya menggunakan pendapatan bersih selepas potongan berkanun. 1
DSR = (Jumlah komitmen hutang bulanan ÷ Pendapatan bersih bulanan) × 100
Kalkulator DSR Kira Dulu menggunakan pendapatan kasar sebagai tetapan asal dan turut menyediakan paparan anggaran pendapatan bersih. Kedua-duanya ialah paparan perancangan, bukan formula penilaian kredit pemberi pinjaman.
Dalam penilaian kemampuan, pemberi pinjaman juga boleh mengambil kira perbelanjaan asas, penampan kewangan, pendapatan yang diiktiraf, komitmen sedia ada dan syarat khusus produk. 11
Contoh kiraan — andaian perancangan untuk ilustrasi
Kenalkan Aisyah. Gaji kasar: RM6,000/bulan. Dia nak mohon pinjaman perumahan.
Jumlah potongan dan komitmen kad kredit di bawah ialah andaian ringkas untuk contoh ini. Potongan pada slip gaji dan cara pemberi pinjaman mengira komitmen mungkin berbeza.
Langkah 1 — Cari pendapatan bersih dia. Potongan berkanun ditolak dulu:
| Potongan | Kadar | Jumlah |
|---|---|---|
| KWSP (pekerja) | 11% | RM660 |
| PERKESO + SIP | ~0.75% | RM45 |
| PCB (cukai pendapatan) | anggaran | RM95 |
| Jumlah potongan | RM800 |
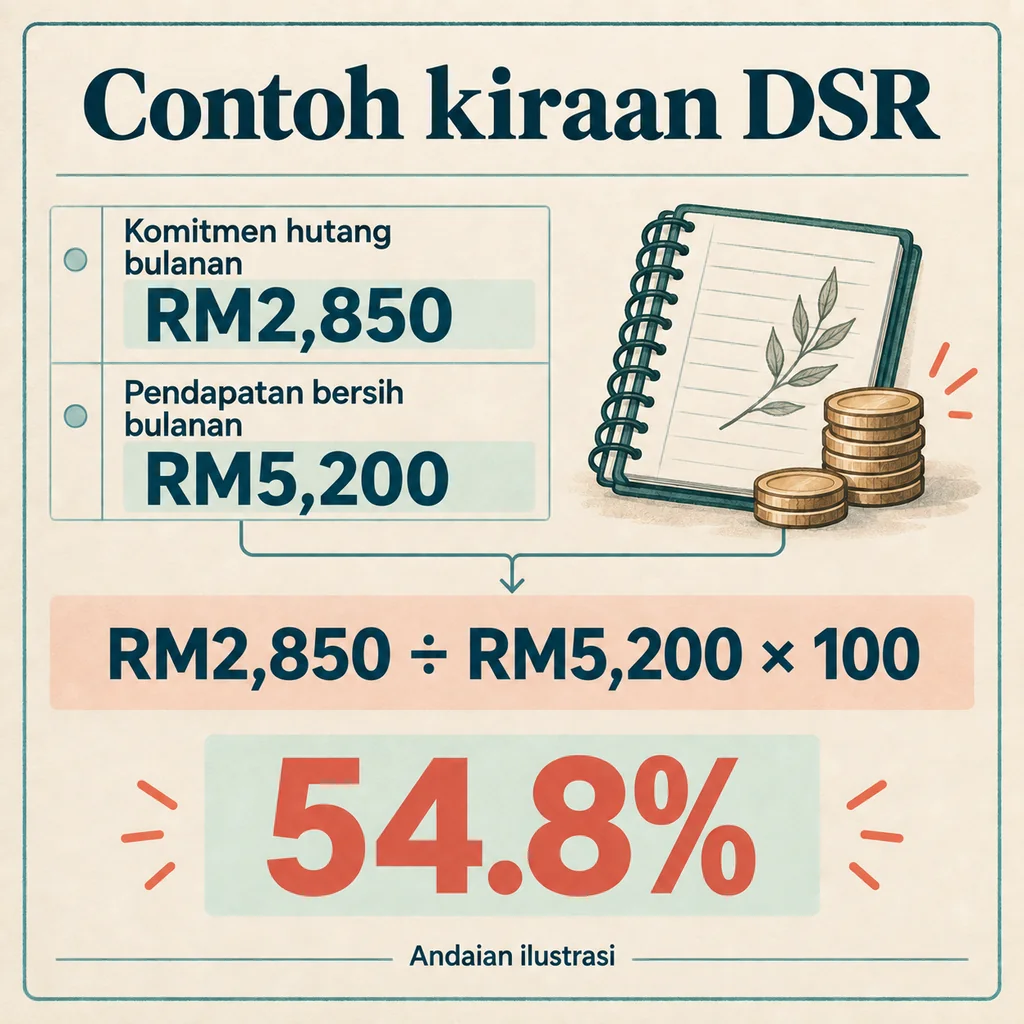
Pendapatan bersih = RM6,000 − RM800 = RM5,200/bulan.
Langkah 2 — Campur komitmen bulanan sedia ada:
| Komitmen | Sebulan |
|---|---|
| Pinjaman kereta | RM750 |
| Bayaran balik PTPTN | RM200 |
| Kad kredit (5% daripada baki RM8,000) | RM400 |
| Ansuran loan rumah baru | RM1,500 |
| Jumlah komitmen | RM2,850 |
Langkah 3 — Kira DSR:
RM2,850 ÷ RM5,200 = 0.548 → 54.8%
Dalam contoh kiraan berasaskan pendapatan bersih ini, DSR 54.8% bermaksud RM2,850 daripada RM5,200 diperuntukkan kepada komitmen bulanan yang disenaraikan. Hasil kiraan ini hanya untuk tujuan ilustrasi dan tidak meramalkan kelulusan.
Apa yang dikira dalam DSR anda
Mulakan dengan bayaran hutang bulanan sebenar, termasuk komitmen bank dan bukan bank. Untuk perancangan sendiri, ambil angka daripada penyata terkini. 1
- Pembiayaan rumah, kereta dan peribadi — catat setiap ansuran bulanan.
- PTPTN dan bayaran kontrak lain — masukkan jumlah bulanan semasa.
- Kad kredit — catat baki dan bayaran yang diperlukan secara berasingan. Tanya pemberi pinjaman cara komitmen ini dinilai; peratusan dalam contoh kami bukan peraturan semua bank.
- Pembiayaan bukan bank dan BNPL — masukkan bayaran berulang dalam bajet sendiri. Jangan anggap kewajipan bayaran hilang hanya kerana ia ada atau tiada dalam sesuatu laporan kredit. 11
DSR vs CCRIS vs CTOS — tiga benda berbeza
DSR, CCRIS dan CTOS menerangkan bahagian penilaian yang berbeza.
DSR ialah nisbah yang dikira daripada pendapatan dan komitmen bulanan. Ia bukan perkara yang sama dengan laporan atau skor kredit.
CCRIS ialah sistem pelaporan kredit BNM. Laporannya menunjukkan pembiayaan dan sejarah bayaran balik sepanjang 12 bulan lalu yang dilaporkan oleh institusi kewangan yang mengambil bahagian. Ia tidak meliputi setiap pemberi pinjaman atau setiap hutang. Peminjam boleh mengakses laporan sendiri melalui eCCRIS. 9
CTOS ialah agensi pelaporan kredit yang berdaftar dan dikawal selia di bawah Akta Agensi Pelaporan Kredit 2010. Kandungan produknya boleh berbeza; semak jenis laporan dan jangan anggap semuanya mengandungi skor atau data CCRIS yang sama. 14 9
Pemberi pinjaman boleh mempertimbangkan maklumat kredit bersama kemampuan dan syarat produk. Baca panduan CCRIS vs CTOS untuk latar belakang lanjut; hanya penyedia berkaitan boleh menerangkan laporan atau keputusan individu.
Dokumen pendapatan apa yang membantu permohonan pinjaman peribadi?
Angka gaji dan bukti gaji ialah dua perkara berbeza. Sediakan rekod pendapatan semasa sebelum membandingkan ansuran baharu dengan bajet.
Jika anda makan gaji: pemberi pinjaman mungkin meminta slip gaji, penyata KWSP, rekod cukai atau penyata bank yang menunjukkan kemasukan gaji. Jika anda bekerja sendiri: dokumen pendaftaran perniagaan, rekod cukai dan penyata bank boleh membantu menunjukkan sumber serta konsistensi pendapatan. Halaman pinjaman peribadi Maybank menyenaraikan pilihan dokumen berbeza untuk kedua-dua kumpulan; semak senarai produk yang dipilih kerana keperluan boleh berubah. 13
Bezakan pendapatan tetap, berubah-ubah dan sekali sahaja. Jangan anggap semua elaun, hasil perniagaan atau pendapatan pemohon bersama diterima sepenuhnya. Penilaian turut mengambil kira kewajipan sedia ada, perbelanjaan asas dan penampan kewangan. 11
Gunakan rekod anda dalam Kalkulator DSR, kemudian semak baki bajet bulanan sendiri.
Sebelum memohon: lima semakan selain peratusan DSR
- Semak input terlebih dahulu. Gunakan asas pendapatan yang sama, masukkan ansuran baharu dan elakkan catatan berganda. Anggaran yang betul lebih berguna daripada nombor rendah yang tidak lengkap.
- Semak bayaran dan baki hutang sedia ada. PIDM mencadangkan pengurangan hutang dan perbelanjaan kad kredit yang tidak perlu. Sebelum menggunakan simpanan untuk penyelesaian awal, semak jumlah penyelesaian sebenar dan baki dana kecemasan. 1
- Uji ansuran baharu yang lebih rendah. Kekalkan input pendapatan dan komitmen sedia ada semasa membandingkan pilihan. Tempoh lebih panjang boleh menurunkan ansuran tetapi meningkatkan jumlah kos pinjaman; semak kedua-duanya. 11
- Sediakan bukti pendapatan yang konsisten. Gunakan rekod yang diterima oleh pemberi pinjaman; jangan tambah pendapatan yang tidak dapat disahkan semata-mata untuk merendahkan nisbah. 13
- Semak bajet selepas bayaran hutang. Sewa, makanan, tanggungan dan kos hidup lain masih perlu dibayar. DSR perancangan sahaja tidak membuktikan kemampuan atau kelulusan. 11
Permohonan bersama bukan jalan pintas untuk semua orang: pendapatan, komitmen dan kelayakan produk kedua-dua pemohon perlu dinilai. Perubahan had kad kredit juga tiada kesan DSR yang seragam; tanya pemberi pinjaman cara penilaiannya.
Loan kereta, loan rumah, pinjaman peribadi — DSR sama ke?
Aritmetik perancangan adalah sama: komitmen bulanan dibahagi dengan pendapatan bulanan yang dipilih. Ansuran baharu dan input yang diiktiraf boleh berbeza mengikut produk serta pemohon. Jangan gunakan peratusan daripada bank atau produk lain sebagai ambang kelulusan. 12
Untuk pinjaman peribadi, kalkulator kelayakan membantu anda meneroka bajet bayaran secara ilustrasi. Kalkulator rumah dan kereta pula boleh digunakan secara percuma untuk membandingkan ansuran; anda tidak perlu menghantar pertanyaan atau permohonan untuk menggunakannya.
Sebelum membandingkan kadar iklan: kadar rata dan baki berkurangan menggunakan pengiraan berbeza. Baca panduan kadar rata berbanding baki berkurangan (panduan bahasa Inggeris), kemudian semak helaian pendedahan produk dan jumlah bayaran balik tawaran sebenar.